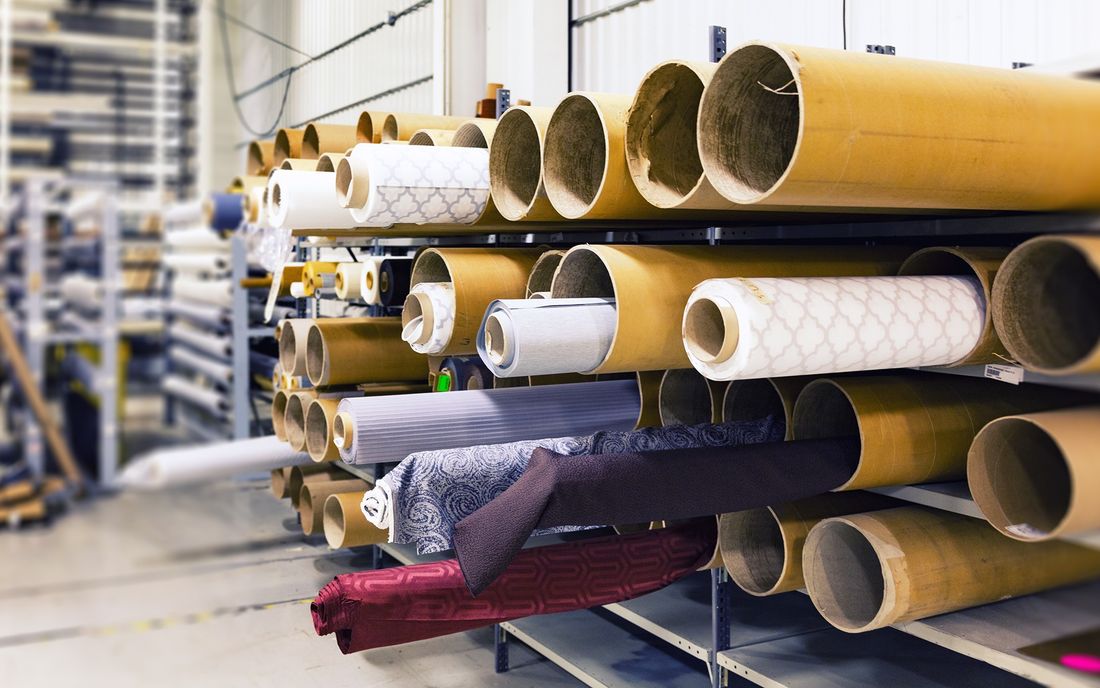
Artık kumaş ve defolu toplar: kayıtta nasıl izlenir?
Kesimden kalan artık ve defolu toplar çoğu zaman kayıt dışı kalır. Ayrı kalem, ayrı bölge ve düzenli değerleme ile bunları görünür kılmak.
Kesim bittiğinde masada 14 metrelik bir parça kalır; birkaç ay sonra aynı kumaştan onlarca küçük artık birikir. Bir topun ortasında leke çıkar ve top "sonra bakarız" denilerek bir köşeye çekilir. Bunlar kayıtta ya hiç yer almaz ya da ana kumaş kaleminin içinde sağlam stok gibi görünür. Sayım günü de "kayıtta var, rafta yok" ya da tam tersi bir farka dönüşür. Aşağıda artık kumaşı ve defolu topları ayrı kalem, ayrı bölge ve düzenli değerleme ile nasıl görünür kılacağınızı anlatıyoruz.
Üç ayrı grup
Hepsine "artık" demek yetmez; üç grubun kararı birbirinden farklıdır:
- kullanılabilir artık: sonraki kesimde yeniden kullanılabilecek uzunlukta parça; alt sınırı işletme belirler, örneğin 5 metre;
- kısa artık: bu sınırın altında kalan parça; genellikle kilo ile satılır ya da imha edilir;
- defolu top: bir bölümünde leke, iplik hatası, boya farkı veya delik bulunan top.
Birincisi stoğa geri döner, ikincisi elden çıkarılır, üçüncüsü ise tedarikçiyle konuşulması gereken bir konudur.
Ayrı kalem, ayrı bölge
Ana kumaş kodunun yanına alt kodlar açın: örneğin KMS-214 sağlam stok, KMS-214-A kullanılabilir artık, KMS-214-D defolu olsun. Hepsini aynı kalemde tutmak, sağlam ve kusurlu metreyi toplayıp "yeterli stok var" izlenimi yaratır. Fiziksel olarak da ayrı bir bölge (örneğin R bölgesi) ayırın. Her parçaya metre, defo türü ve yeri, parti numarası ve tarihi yazan bir etiket yapıştırın. Artıkları kesim masasından aynı gün bu bölgeye alıp kayda geçirin; ertesi güne kalan artık "kayıp kumaş" olarak doğar. Ayrı kalemin bir faydası daha vardır: kullanılabilir artığı planlama ekibi de görür ve küçük bir siparişte yeni bir top açmak yerine önce artıktan yararlanabilir.
Örnek: iki küçük hesap
Varsayımsal bir top: 120 metre, birim maliyet 2,50 USD; değeri 120 × 2,50 = 300 USD. Mal kabulde 18 metrelik bir bölümde leke bulunuyor, ama kayıtta top tek satırdır ve 300 USD'lik sağlam stok gibi görünür. Düzgün kayıtta top ikiye ayrılır:
- sağlam kısım: 102 m × 2,50 = 255 USD;
- defolu kısım: 18 m, maliyetin yüzde 50'si olarak değerlenir (oran yalnızca örnektir): 18 × 2,50 × 0,50 = 22,50 USD.
Toplam 255 + 22,50 = 277,50 USD; aradaki 22,50 USD'lik değer düşüşü artık ayrı bir satırda görünür. Artık tarafında da hesap benzerdir: bir ay içinde 14, 9, 22, 6 ve 11 metrelik beş parça birikiyor; 14 + 9 + 22 + 6 + 11 = 62 metre ve 62 × 2,50 = 155 USD eder. Bu parçalar kayda girmemişse sayımda 155 USD'lik açıklanamayan bir fazla ya da sarfiyat farkı olarak ortaya çıkar.
Düzenli gözden geçirme
Artık ve defolu stoğu ayda bir gözden geçirin: her parçanın yaşı (90 gündür yerinde mi?), değeri ve kararı bir tabloda dursun. Seçenekler bellidir: sonraki kesim planına eklemek, kilo ile satmak, tedarikçiye defo talebi yazmak ya da imha etmek. Satış ve imha kararı yazılı olmalı, kayıttan çıkış fişiyle düşülmelidir; imha kararını depocu tek başına vermemelidir. Değer düşüklüğü oranını yerel muhasebecinizle birlikte belirleyin. Merkez ofis raporunda "artık ve defolu stok" için ayrı bir satır bulunması, bu rakamın unutulmasını önler. Sık görülen hatalar da bellidir: defolu metreyi sağlam stoğa karıştırmak, artığı kesim masasında bırakmak ve ölçmeden "yaklaşık" yazmak. Küçük parçalar tek tek önemsiz görünür, ama birikince yüzlerce metreyi bulur.
Sonuç
Artık ve defolu kumaş görünür olduğunda hem sayım farkı küçülür hem de değer kaybı yönetime zamanında ulaşır. StockSystem fabrika deposu sayımında hammadde, yarı mamul ve mamul alanlarını ayrı sayar; etiketsiz, açılmış ya da kesilmiş toplarda gerçek ölçümü yapıp sonucu kalem kartındaki birimle yazar.